На XIV Конгрессе финансистов Казахстана обсудили системные реформы страхового рынка
На XIV Конгрессе финансистов Казахстана обсудили системные реформы страхового рынка
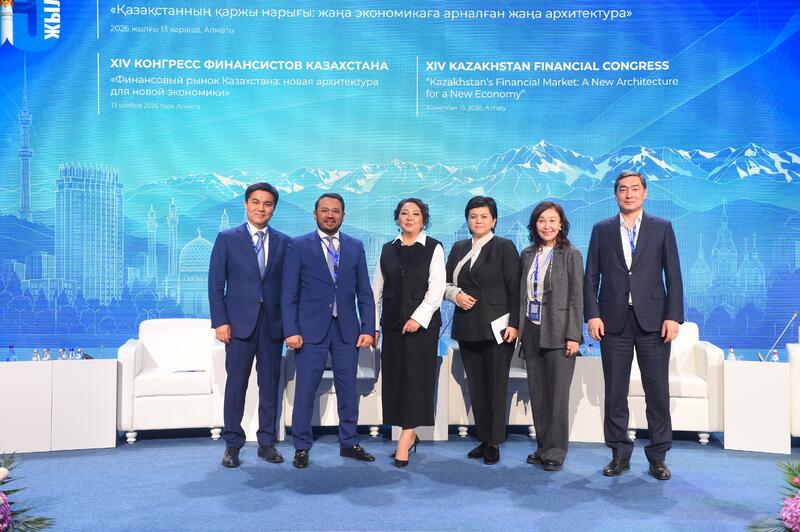
На полях XIV Конгресса финансистов Казахстана состоялась сессия «Страхование: ожидания регулятора и реальность страхового рынка», посвященная основным направлениям реформирования страховой отрасли, развитию новых страховых продуктов и расширению механизмов защиты граждан и бизнеса. В сессии принял участие заместитель Председателя Агентства по регулированию и развитию финансового рынка Нуржан Турсунханов и руководители участников страхового рынка.
Участники сессии рассмотрели ключевые инициативы Программы развития страхового рынка на 2026–2030 годы, разработанной Агентством по поручению Главы государства, а также положения проекта нового Закона о рынке страхования. Как отметил Нуржан Турсунханов, за последние годы страховой рынок Казахстана продемонстрировал существенный рост. С начала 2022 года активы страховщиков увеличились в 2,6 раза с 1,8 до 4,8 трлн тенге. За сопоставимый период объем страховых премий вырос в 2,4 раза – с 591,7 млрд до 1,4 трлн тенге, а страховые выплаты увеличились в 3,1 раза – со 135,9 до 417,9 млрд тенге.
Вместе с тем уровень проникновения страхования в экономику остается относительно низким. По итогам 2025 года отношение валовых страховых премий к ВВП составило 1,22% при среднемировых показателях 2,7% в развивающихся и 6,7% в развитых странах. Это свидетельствует о необходимости дальнейшего расширения страховой защиты населения и бизнеса, прежде всего за счет массовых и доступных страховых продуктов.
Программа развития страхового рынка включает 6 стратегических направлений и 18 инициатив. Одним из ключевых направлений станет переход к единой модели обязательного страхования с гибким регулированием. Предусматривается установление тарифного коридора, в рамках которого страховые организации смогут учитывать индивидуальные риски клиентов и самостоятельно определять тарифы. Это позволит повысить адресность тарифной политики и обеспечить более справедливую стоимость страхования.
Отдельное внимание уделено совершенствованию обязательного автострахования. В частности, планируется внедрение механизма прямого урегулирования страховых случаев, при котором пострадавший в ДТП сможет обращаться непосредственно в свою страховую организацию независимо от того, где застрахована ответственность виновника аварии. Все последующие взаиморасчеты будут осуществляться между страховщиками. Также предлагается предоставить гражданам право выбора формы возмещения ущерба – получить денежную выплату либо направить автомобиль на ремонт на СТО страховщика. Для повышения объективности оценки ущерба Ассоциация страховщиков будет вести единый справочник цен на запасные части и ремонтные работы.
Реформирование затронет и обязательное страхование работников от несчастных случаев. Планируется совершенствование методики оценки профессиональных рисков и расчета страховых тарифов на основе актуарных расчетов.
Важным направлением реформы станет расширение добровольного страхования. В частности, предусматривается внедрение новых видов пенсионных аннуитетов, сочетающих гарантированные пожизненные выплаты с инвестиционной составляющей. Граждане смогут самостоятельно выбирать соотношение гарантированной и инвестиционной частей, исходя из своих финансовых целей.
В рамках развития каналов продаж предусмотрено повышение прозрачности деятельности страховых посредников. В частности, постановлением Правления Агентства от 30 октября предусмотрено обязательное раскрытие размера комиссионного вознаграждения страховых агентов в договорах и страховых полисах. Кроме того, планируется расширить возможности страховых агентов и брокеров, одновременно повысив требования к их квалификации и профессиональной ответственности. Отдельные требования будут установлены для посредников, сопровождающих страховые случаи и получение выплат, включая обязательную регистрацию и заключение письменных договоров с клиентами.
Продолжится цифровизация страхового рынка. Предусматривается дальнейшее развитие Единой страховой базы данных как платформы для обмена информацией и сопровождения договоров на всех этапах их жизненного цикла, а также законодательное закрепление статуса цифровых страховых маркетплейсов. Это позволит гражданам сравнивать предложения различных страховых организаций и приобретать полисы в удобном цифровом формате.
Важным институциональным нововведением станет создание независимого Центрального актуария на базе дочерней организации АО «Единый накопительный пенсионный фонд». Он будет обеспечивать единую методологию актуарных расчетов, разрабатывать таблицы смертности, рассчитывать и пересматривать тарифы по обязательным классам страхования, а также проводить независимую оценку страховых рисков и финансовой устойчивости организаций.
Одной из наиболее значимых инициатив Программы станет создание системы обязательного страхования жилья от природных катастроф. Как отметил Нуржан Турсунханов, около 75% территории Казахстана подвержено высоким рискам стихийных бедствий, тогда как страхованием жилья от природных катастроф охвачено лишь 3,2% жилищного фонда. В настоящее время значительная часть расходов на помощь пострадавшим от масштабных природных бедствий ложится на государство. Новая система позволит заранее формировать финансовые ресурсы для поддержки граждан и снизить нагрузку на бюджет.
Реализация инициатив потребует комплексного обновления законодательной базы. Проект нового Закона о рынке страхования предусматривает модернизацию действующей системы регулирования, пересмотр структуры классов и видов страхования с учетом международной практики и устранение избыточных регуляторных требований. Внесение законопроекта в Курултай планируется до конца года.
В завершение сессии было отмечено, что главная задача реформ – сделать страхование реальным инструментом финансовой защиты граждан и бизнеса, а не только исполнением законодательных требований. Для этого необходимо обеспечить доступность страховых продуктов, прозрачность условий, оперативность страховых выплат и доверие потребителей к страховым организациям.
Управление внешних коммуникаций
Источник:
Подписывайтесь на наш Telegram канал, и будте в курсе всех важных событий, вот ссылка -