Казахстан намерен усилить роль рынка капитала в долгосрочном финансировании экономики: Город Алматы, 14 Октября 2026 года - новости на сайте gurk.kz

Казахстан намерен усилить роль рынка капитала в долгосрочном финансировании экономики
Казахстан намерен усилить роль рынка капитала в долгосрочном финансировании экономики
Казахстан намерен усилить роль рынка капитала в долгосрочном финансировании экономики
Казахстан намерен усилить роль рынка капитала в долгосрочном финансировании экономики

Казахстан намерен усилить роль рынка капитала в долгосрочном финансировании экономики

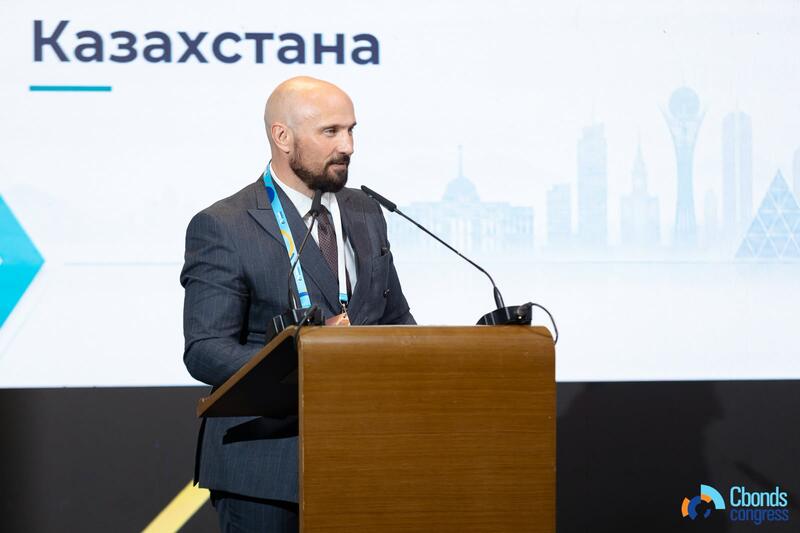
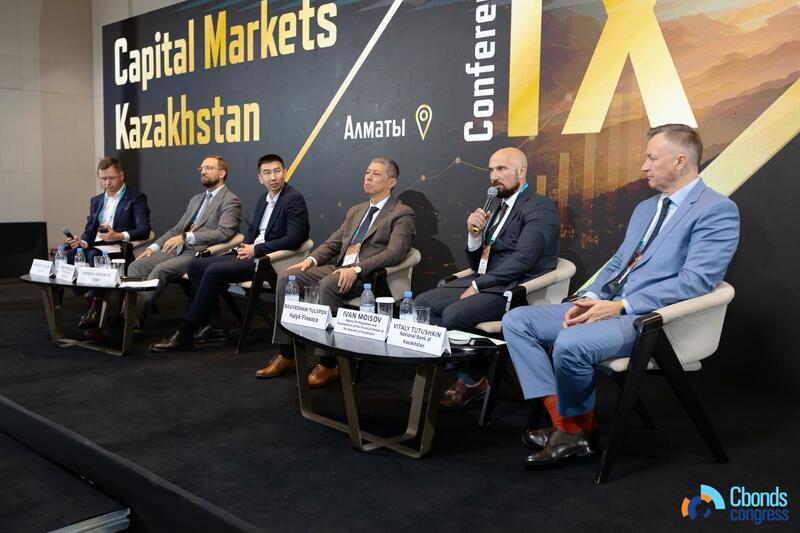
8 октября директор Департамента рынка ценных бумаг Агентства по регулированию и развитию финансового рынка Иван Мойсов выступил на IX Conference Capital Markets Kazakhstan. Он представил результаты развития рынка капитала за последние пять лет и основные меры Программы развития рынка капитала до 2030 года, разработанной Агентством совместно с Национальным Банком.

За пять лет рынок вырос практически вдвое. Капитализация рынка акций сегодня составляет 91 млрд долларов, или около 26% ВВП. С 2021 года ежегодный рост составил в среднем 22%. Долговой рынок рос несколько медленнее – на 16% в год. Объем облигаций в обращении достиг 126 млрд долларов, или около 36% ВВП. В совокупности рынок оценивается в 217 млрд долларов против 111 млрд долларов в 2021 году. Следующий этап развития направлен на повышение роли рынка капитала в долгосрочном финансировании экономики. Программа предусматривает 35 стратегических мер по семи приоритетным направлениям и 173 конкретных мероприятия.

«Наша принципиальная позиция заключается в том, что рост должен обеспечиваться новыми листингами и увеличением доли акций в свободном обращении, а не переоценкой уже обращающихся бумаг», – отметил Иван Мойсов.

Для расширения круга эмитентов предусматриваются внедрение единого окна подачи документов для IPO, программа подготовки крупных частных компаний к размещению и создание института аккредитованных спонсоров листинга для малого и среднего бизнеса. Предлагается ввести форму непубличного акционерного общества как промежуточную ступень между ТОО и публичным АО. При размещении акций квазигосударственных компаний предлагается предусматривать обязательный местный розничный транш, обеспечивающий участие граждан.

Отдельное внимание уделено повышению ликвидности вторичного рынка. Программа предусматривает развитие института маркет-мейкеров, займа ценных бумаг и покрытых коротких продаж, повышение прозрачности внебиржевых сделок и упрощение доступа иностранных инвесторов. Прямое подключение к Euroclear планируется в 2027 году.

Важным источником долгосрочного инвестиционного спроса должны стать пенсионные активы. Предлагается поэтапно передавать отдельные инвестиционные мандаты лицензированным локальным управляющим на конкурсной основе. При этом взносы продолжат поступать в ЕНПФ, Национальный Банк сохранит функции по формированию инвестиционной политики и контролю.

Разработка необходимой нормативной базы запланирована на 2027 год, проведение пилотного этапа в регуляторной песочнице планируется в 2027-2028 годах. К 2030 году доля пенсионных активов под управлением частных управляющих по конкурентным мандатам должна достичь 20-30%. Расширение участия управляющих будет сопровождаться повышенными требованиями к капиталу, управлению рисками и раскрытию информации, обособленным хранением пенсионных активов и независимым кастодиальным контролем.

Для повышения доступности облигационного финансирования бизнеса предлагаются единое окно подачи документов, базовый проспект облигационной программы и упрощенный проспект для малых и средних выпусков. Предусматривается возможность предоставления институтами развития частичных гарантий в размере 30–70% выпуска. Ожидается, что эти меры позволят сократить срок выхода на рынок с трех-шести до одного-двух месяцев и снизить организационные расходы эмитентов.

Реализация Программы направлена на формирование глубокого, ликвидного и конкурентоспособного рынка капитала. К 2030 году планируется увеличить отношение объема долговых ценных бумаг к ВВП до 45-50%, капитализации акций – до 30-35%, а также повысить оборачиваемость облигаций до 20-25% и акций – до 5-10%.

Правовую основу преобразований сформирует новый закон «О рынке капитала», который заменит действующий закон «О рынке ценных бумаг» 2003 года. Новый проект основан на принципах IOSCO и европейского регулирования, предусматривает, в частности, развитие новых финансовых инструментов, усиление защиты прав кредиторов и возможность урегулирования споров инвесторов через финансового омбудсмана. Внесение законопроекта в Курултай запланировано на декабрь текущего года.


Управление внешних коммуникаций

press@finreg.kz


Источник: Агентство Республики Казахстан по регулированию и развитию финансового рынка


Подписывайтесь на наш Telegram канал, и будте в курсе всех важных событий, вот ссылка - https://t.me/gurkkz
gurk.kz
<p>8 октября директор Департамента рынка ценных бумаг Агентства по регулированию и развитию финансового рынка Иван Мойсов выступил на <strong>IX Conference Capital Markets Kazakhstan</strong>. Он представил результаты развития рынка капитала за последние пять лет и основные меры Программы развития рынка капитала до 2030 года, разработанной Агентством совместно с Национальным Банком.</p> <p>За пять лет рынок вырос практически вдвое. Капитализация рынка акций сегодня составляет <strong>91 млрд долларов</strong>, или около 26% ВВП. С 2021 года ежегодный рост составил в среднем 22%. Долговой рынок рос несколько медленнее – на 16% в год. Объем облигаций в обращении достиг <strong>126 млрд долларов</strong>, или около 36% ВВП. В совокупности рынок оценивается в 217 млрд долларов против 111 млрд долларов в 2021 году. Следующий этап развития направлен на повышение роли рынка капитала в долгосрочном финансировании экономики. Программа предусматривает 35 стратегических мер по семи приоритетным направлениям и 173 конкретных мероприятия.</p> <p>«Наша принципиальная позиция заключается в том, что рост должен обеспечиваться новыми листингами и увеличением доли акций в свободном обращении, а не переоценкой уже обращающихся бумаг», – отметил Иван Мойсов.</p> <p>Для расширения круга эмитентов предусматриваются внедрение единого окна подачи документов для IPO, программа подготовки крупных частных компаний к размещению и создание института аккредитованных спонсоров листинга для малого и среднего бизнеса. Предлагается ввести форму непубличного акционерного общества как промежуточную ступень между ТОО и публичным АО. При размещении акций квазигосударственных компаний предлагается предусматривать обязательный местный розничный транш, обеспечивающий участие граждан.</p> <p>Отдельное внимание уделено повышению ликвидности вторичного рынка. Программа предусматривает развитие института маркет-мейкеров, займа ценных бумаг и покрытых коротких продаж, повышение прозрачности внебиржевых сделок и упрощение доступа иностранных инвесторов. Прямое подключение к Euroclear планируется в 2027 году.</p> <p>Важным источником долгосрочного инвестиционного спроса должны стать пенсионные активы. Предлагается поэтапно передавать отдельные инвестиционные мандаты лицензированным локальным управляющим на конкурсной основе. При этом взносы продолжат поступать в ЕНПФ, Национальный Банк сохранит функции по формированию инвестиционной политики и контролю.</p> <p>Разработка необходимой нормативной базы запланирована на 2027 год, проведение пилотного этапа в регуляторной песочнице планируется в 2027-2028 годах. К 2030 году доля пенсионных активов под управлением частных управляющих по конкурентным мандатам должна достичь 20-30%. Расширение участия управляющих будет сопровождаться повышенными требованиями к капиталу, управлению рисками и раскрытию информации, обособленным хранением пенсионных активов и независимым кастодиальным контролем.</p> <p>Для повышения доступности облигационного финансирования бизнеса предлагаются единое окно подачи документов, базовый проспект облигационной программы и упрощенный проспект для малых и средних выпусков. Предусматривается возможность предоставления институтами развития частичных гарантий в размере 30–70% выпуска. Ожидается, что эти меры позволят сократить срок выхода на рынок с трех-шести до одного-двух месяцев и снизить организационные расходы эмитентов.</p> <p>Реализация Программы направлена на формирование глубокого, ликвидного и конкурентоспособного рынка капитала. К 2030 году планируется увеличить отношение объема долговых ценных бумаг к ВВП до 45-50%, капитализации акций – до 30-35%, а также повысить оборачиваемость облигаций до 20-25% и акций – до 5-10%.</p> <p>Правовую основу преобразований сформирует <strong>новый </strong><strong>з</strong><strong>акон «О рынке капитала»</strong>, который заменит действующий закон «О рынке ценных бумаг» 2003 года. Новый проект основан на принципах IOSCO и европейского регулирования, предусматривает, в частности, развитие новых финансовых инструментов, усиление защиты прав кредиторов и возможность урегулирования споров инвесторов через финансового омбудсмана. Внесение законопроекта в Курултай запланировано на декабрь текущего года.</p> <p> </p> <p><strong>Управление внешних коммуникаций</strong></p> <p><a href="mailto:press@finreg.kz"><strong>press</strong><strong>@</strong><strong>finreg</strong><strong>.</strong><strong>kz</strong></a></p>

Еще новости региона