Утверждена Программа развития страхового рынка Республики Казахстан на 2026–2030 годы
Утверждена Программа развития страхового рынка Республики Казахстан на 2026–2030 годы
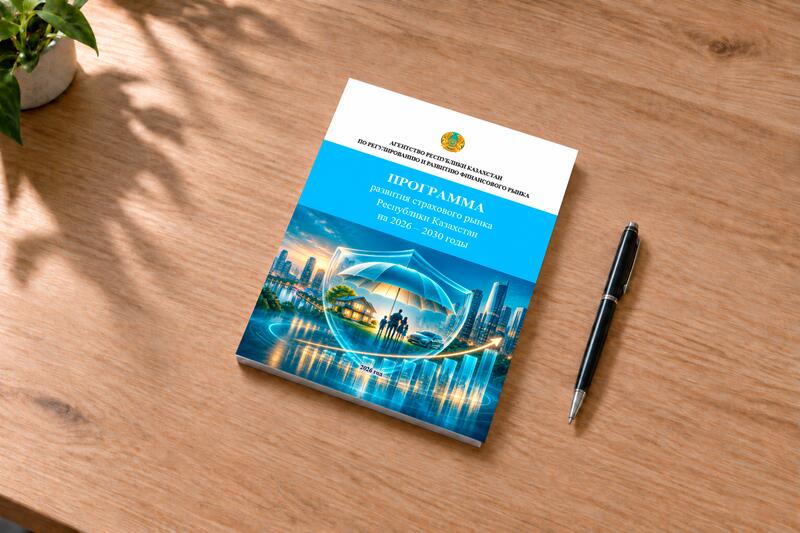
30 октября 2026 года совместным постановлением Правлений Агентства по регулированию и развитию финансового рынка и Национального Банка Казахстана утверждена Программа развития страхового рынка на 2026–2030 годы.
Документ разработан во исполнение поручения Главы государства, данного на расширенном заседании Правительства 10 февраля 2026 года. Основа программа построена на анализе состояния казахстанского страхового рынка и наилучшего международного опыта.
За последние пять лет страховой рынок Казахстана продемонстрировал устойчивый рост. Активы страховых организаций увеличились более чем вдвое – с 1,8 до 3,9 трлн теңге, объем страховых премий вырос в 2,4 раза – с 815 млрд до 1,9 трлн теңге, а страховые выплаты – в 3,6 раза, со 127 до 461 млрд теңге. Вместе с тем доля активов страховщиков в ВВП остается относительно небольшой – около 2,7%. Это свидетельствует о значительном потенциале для дальнейшего развития страхового рынка.
Главная задача Программы – сделать страхование реальным и доступным инструментом защиты граждан и предпринимателей. Страховка должна помогать семье справляться с непредвиденными расходами, сохранять жилье и накопления, а бизнесу – продолжать работу даже при наступлении серьезных рисков. Для этого Программой предусмотрено повышение качества страховых услуг, расширение выбора продуктов, упрощение получения выплат и усиление защиты прав потребителей.
Программа включает 18 стратегических инициатив по 6 стратегическим направлениям. Каждое из них предусматривает конкретные изменения для граждан и бизнеса.
1. Совершенствование обязательного страхования
Программа предусматривает единый режим регулирования для 8 обязательных классов и 10 вмененных видов страхования. Это сделает условия страхования более понятными, а тарифы – более обоснованными с учетом характера рисков.
Особое внимание уделено защите жилья от землетрясений, наводнений (паводков) и лесных пожаров. Новый обязательный класс страхования жилищ планируется внедрять поэтапно: после отлагательного периода – в пилотном режиме в 3 областях, затем – в 16 областях, подверженных катастрофическим рискам. Такая система призвана помочь гражданам получить финансовую поддержку при повреждении или утрате жилья в результате катастроф.
В дальнейшем будет рассмотрена возможность расширения страховой защиты в сферах медицинского страхования иностранных туристов, агрострахования, страхования недвижимости от пожаров и ответственности по отдельным предпринимательским рискам перед потребителями.
2. Развитие добровольного страхования
Гражданам предложат больше возможностей для защиты здоровья и формирования дополнительного пенсионного дохода. Предусмотрено развитие гарантированных, инвестиционно-связанных и гибридных пенсионных аннуитетов, позволяющих выбирать решения с учетом потребности в стабильных выплатах и инвестиционных возможностях. Добровольное медицинское страхование будет развиваться как дополнительная защита наряду с ОСМС, расширяя возможности получения медицинских услуг. Для семей это означает более широкий выбор способов финансовой защиты на разных этапах жизни.
3. Развитие каналов продаж и защита потребителей
Программа призвана сделать приобретение страховки понятнее, а помощь при наступлении страхового случая доступнее.
Страховые брокеры будут развивать независимое консультирование, помогать выбирать продукты и сопровождать урегулирование страховых случаев.
Страховые агенты сосредоточатся на обслуживании граждан и субъектов МСБ: предусматривается возможность работать с несколькими страховщиками и продавать обязательные страховые продукты. При этом для агентов будут усилены требования к обучению и ежегодному подтверждению квалификации. Деятельность неформальных посредников, помогающих при урегулировании страховых случаев, предлагается упорядочить через регистрацию в специальном реестре, раскрытие комиссионного вознаграждения и контроль за недобросовестными практиками.
Развитие страховых маркетплейсов и прозрачное раскрытие информации о продуктах и вознаграждении посредников помогут потребителям сравнивать предложения и принимать осознанные решения.
4. Цифровизация процессов и развитие инфраструктуры рынка
Страховые услуги станут удобнее благодаря цифровизации. Программа предусматривает развитие электронного оформления договоров добровольного страхования и онлайн-урегулирования страховых случаев по ним.
Будут расширены возможности Единой страховой базы данных, включая присвоение номеров всем договорам обязательного страхования, обмен данными и противодействие страховому мошенничеству.
Предусматривается развитие открытой цифровой среды, в которой клиент сможет управлять передачей своих страховых данных. Это позволит гражданам и предпринимателям решать больше вопросов дистанционно, экономить время и быстрее получать страховые выплаты.
Создание Центрального актуария и Центра развития страховых компетенций будет способствовать совершенствованию страховых тарифов и повышению профессионального уровня специалистов отрасли.
5. Развитие новых бизнес-моделей страхования
Отдельные инициативы Программы направлены на расширение страховой защиты МСБ.
Предпринимателям будут доступны новые решения для покрытия рисков, способных привести к непредвиденным расходам и остановке деятельности.
Предусматривается также развитие страховых продуктов на принципах исламского финансирования, включая исламские окна и такафул, что расширит выбор для граждан и бизнеса. Усиление роли страховщиков как институциональных инвесторов будет способствовать привлечению долгосрочных средств в экономику.
6. Обеспечение финансовой устойчивости страхового рынка
Программа предусматривает упрощение лицензирования и допуска филиалов иностранных страховых и перестраховочных организаций на казахстанский рынок. При оценке иностранных участников акцент будет сделан прежде всего на их финансовую устойчивость, кредитный рейтинг и возможность обмена информацией между надзорными органами. Для надежных организаций с высокими рейтингами планируется упростить процедуры допуска. Появление новых участников усилит конкуренцию и создаст условия для более широкого выбора страховых продуктов и повышения качества обслуживания.
Одновременно будут совершенствоваться перестраховочная политика, система гарантирования страховых выплат и риск-ориентированный надзор по принципам Solvency II. Для потребителей это прежде всего дополнительные гарантии надежности страховщиков.
Реализация Программы направлена на позиционирование страхования как привычного способа защиты финансового благополучия семьи и устойчивости бизнеса.
Значительная часть предусмотренных мер получит законодательное закрепление: 12 из 18 стратегических инициатив планируется реализовать в проекте нового Закона «О рынке страхования», который до конца года ппланируется внести на рассмотрение Курултая Республики Казахстан.
С полным текстом Программы можно ознакомиться на сайте Агентства.
Управление внешних коммуникаций
Источник:
Подписывайтесь на наш Telegram канал, и будте в курсе всех важных событий, вот ссылка -