Введение роялти на твердые полезные ископаемые перенесут на 2029 год: Город Астана, 17 Сентября 2026 года - новости на сайте gurk.kz

Введение роялти на твердые полезные ископаемые перенесут на 2029 год
Введение роялти на твердые полезные ископаемые перенесут на 2029 год
Введение роялти на твердые полезные ископаемые перенесут на 2029 год
Введение роялти на твердые полезные ископаемые перенесут на 2029 год
Введение роялти на твердые полезные ископаемые перенесут на 2029 год
Введение роялти на твердые полезные ископаемые перенесут на 2029 год
Введение роялти на твердые полезные ископаемые перенесут на 2029 год
Введение роялти на твердые полезные ископаемые перенесут на 2029 год
Введение роялти на твердые полезные ископаемые перенесут на 2029 год
Введение роялти на твердые полезные ископаемые перенесут на 2029 год
Введение роялти на твердые полезные ископаемые перенесут на 2029 год
Введение роялти на твердые полезные ископаемые перенесут на 2029 год

Введение роялти на твердые полезные ископаемые перенесут на 2029 год

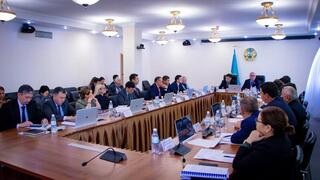
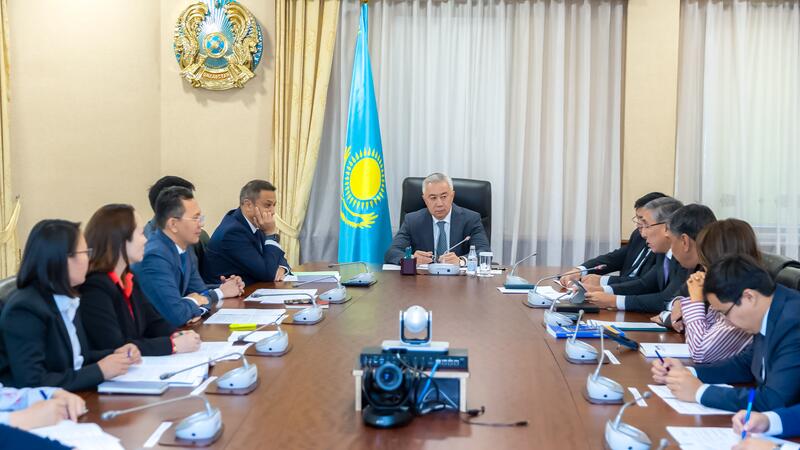
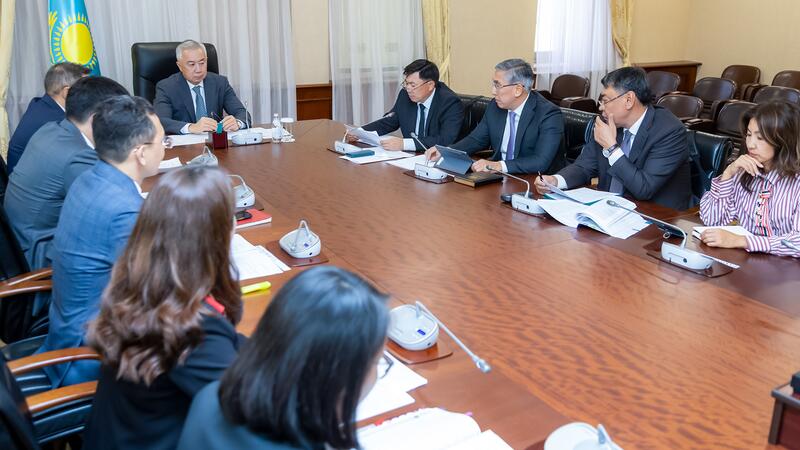
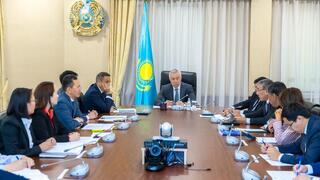
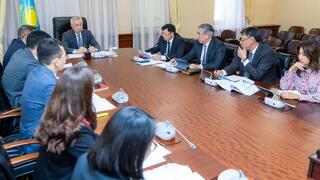
На 28-ом заседании Проектного офиса по внедрению Налогового кодекса под председательством заместителя Премьер-министра – министра национальной экономики Серика Жумангарина рассмотрели вопросы налогообложения добычи твердых полезных ископаемых, а также освобождения от ИПН физических лиц при списании проблемной задолженности по кредитам и микрозаймам.

 Министерство промышленности и строительства предложило перенести срок введения роялти на твердые полезные ископаемые. Новые нормы Налогового кодекса предусматривают его уплату с 1 января 2027 года при реализации минерального сырья и твердых полезных ископаемых, в том числе прошедших переработку, добытых по лицензиям, выданным после 31 декабря 2026 года на территориях, где ранее право недропользования не предоставлялось.

Вместе с тем требуют дополнительной проработки вопросы определения налоговой базы по техногенным минеральным образованиям, администрирования роялти и установления ставок с учетом специфики новых лицензий, капиталоемкости проектов и рентабельности попутных компонентов. По информации МПС, эти вопросы требуют межотраслевого согласования и тестирования на финансово-экономических моделях предприятий.

По итогам обсуждения участники поддержали перенос срока применения роялти на ТПИ с 1 января 2027 года на 1 января 2029 года.

ИПН при списании проблемных кредитов

Повторно на заседании Проектного офиса рассмотрели вопрос освобождения физических лиц от ИПН при списании обязательств по кредитам и микрозаймам.

Действующим налоговым законодательством уже предусмотрены механизмы в части КПН для кредиторов при прощении безнадежной задолженности, а также ИПН для отдельных категорий физических лиц.

Вместе с тем, с учетом социальной значимости вопроса, рассматривается дополнительное освобождение от ИПН отдельных категорий заемщиков по ипотечным жилищным займам, охваченным соответствующей программой Национального банка, а также в случаях, когда кредитные обязательства возникли в результате установленных мошеннических действий.

Напомним, на 25-м заседании Проектного офиса этот вопрос был направлен на доработку для проведения детальных расчетов и определения исчерпывающего перечня жизненных ситуаций, при которых может применяться освобождение от ИПН.

По информации Агентства по регулированию и развитию финансового рынка, по состоянию на 1 июля 2026 года совокупный объем проблемной задолженности физических лиц с просрочкой свыше 90 дней перед банками и МФО составляет порядка 2,5 трлн теңге. Количество проблемных заемщиков – 1,37 млн человек.

Только в банковском секторе объем займов физических лиц с просрочкой свыше 90 дней составляет 1,2 трлн теңге, или 4,8% кредитного портфеля населения. 

О социальной значимости вопроса свидетельствует и количество обращений граждан. В июне 2026 года Агентством по регулированию и развитию финансового рынка рассмотрено 16,4 тыс. обращений, из которых 45% касались вопросов урегулирования задолженности по займам.

По информации Ассоциации финансистов Казахстана, банки уже проработали возможность прощения задолженности 2 401 заемщика на общую сумму 25 млрд теңге. Налоговый эффект оценивается примерно в 2,7 млрд теңге.

АРРФР предложило восстановить ранее действовавший порядок, предусматривающий исключение из облагаемого ИПН дохода физического лица сумм задолженности, прощенной банками, организациями, осуществляющими отдельные виды банковских операций, и микрофинансовыми организациями. Такой механизм действовал до 1 января 2026 года.

Предполагается, что это расширит возможности банков и МФО по окончательному урегулированию безнадежной задолженности, не создавая для проблемного заемщика нового налогового обязательства после списания долга.

По итогам обсуждения решено, что АРРФР совместно с Национальным Банком, заинтересованными государственными органами и финансовыми институтами разработает порядок освобождения от ИПН в подобных случаях. В качестве возможных механизмов рассматриваются предоставление адресной льготы гражданину однократно для четко определенных категорий заемщиков, в том числе с учетом данных Цифровой карты семьи, либо введение количественного ограничения по объему прощения для финансовых организаций.


Источник: Министерство национальной экономики Республики Казахстан


Подписывайтесь на наш Telegram канал, и будте в курсе всех важных событий, вот ссылка - https://t.me/gurkkz
gurk.kz
<p><strong>На 28-ом заседании Проектного офиса по внедрению Налогового кодекса под председательством заместителя Премьер-министра – министра национальной экономики Серика Жумангарина рассмотрели вопросы налогообложения добычи твердых полезных ископаемых, а также освобождения от ИПН физических лиц при списании проблемной задолженности по кредитам и микрозаймам.</strong></p> <p> Министерство промышленности и строительства предложило перенести срок введения роялти на твердые полезные ископаемые. Новые нормы Налогового кодекса предусматривают его уплату с 1 января 2027 года при реализации минерального сырья и твердых полезных ископаемых, в том числе прошедших переработку, добытых по лицензиям, выданным после 31 декабря 2026 года на территориях, где ранее право недропользования не предоставлялось.</p> <p>Вместе с тем требуют дополнительной проработки вопросы определения налоговой базы по техногенным минеральным образованиям, администрирования роялти и установления ставок с учетом специфики новых лицензий, капиталоемкости проектов и рентабельности попутных компонентов. По информации МПС, эти вопросы требуют межотраслевого согласования и тестирования на финансово-экономических моделях предприятий.</p> <p>По итогам обсуждения участники поддержали перенос срока применения роялти на ТПИ с 1 января 2027 года на 1 января 2029 года.</p> <p><strong>ИПН при списании проблемных кредитов</strong></p> <p>Повторно на заседании Проектного офиса рассмотрели вопрос освобождения физических лиц от ИПН при списании обязательств по кредитам и микрозаймам.</p> <p>Действующим налоговым законодательством уже предусмотрены механизмы в части КПН для кредиторов при прощении безнадежной задолженности, а также ИПН для отдельных категорий физических лиц.</p> <p>Вместе с тем, с учетом социальной значимости вопроса, рассматривается дополнительное освобождение от ИПН отдельных категорий заемщиков по ипотечным жилищным займам, охваченным соответствующей программой Национального банка, а также в случаях, когда кредитные обязательства возникли в результате установленных мошеннических действий.</p> <p>Напомним, на 25-м заседании Проектного офиса этот вопрос был направлен на доработку для проведения детальных расчетов и определения исчерпывающего перечня жизненных ситуаций, при которых может применяться освобождение от ИПН.</p> <p>По информации Агентства по регулированию и развитию финансового рынка, по состоянию на 1 июля 2026 года совокупный объем проблемной задолженности физических лиц с просрочкой свыше 90 дней перед банками и МФО составляет порядка 2,5 трлн теңге. Количество проблемных заемщиков – 1,37 млн человек.</p> <p>Только в банковском секторе объем займов физических лиц с просрочкой свыше 90 дней составляет 1,2 трлн теңге, или 4,8% кредитного портфеля населения. </p> <p>О социальной значимости вопроса свидетельствует и количество обращений граждан. В июне 2026 года Агентством по регулированию и развитию финансового рынка рассмотрено 16,4 тыс. обращений, из которых 45% касались вопросов урегулирования задолженности по займам.</p> <p>По информации Ассоциации финансистов Казахстана, банки уже проработали возможность прощения задолженности 2 401 заемщика на общую сумму 25 млрд теңге. Налоговый эффект оценивается примерно в 2,7 млрд теңге.</p> <p>АРРФР предложило восстановить ранее действовавший порядок, предусматривающий исключение из облагаемого ИПН дохода физического лица сумм задолженности, прощенной банками, организациями, осуществляющими отдельные виды банковских операций, и микрофинансовыми организациями. Такой механизм действовал до 1 января 2026 года.</p> <p>Предполагается, что это расширит возможности банков и МФО по окончательному урегулированию безнадежной задолженности, не создавая для проблемного заемщика нового налогового обязательства после списания долга.</p> <p>По итогам обсуждения решено, что АРРФР совместно с Национальным Банком, заинтересованными государственными органами и финансовыми институтами разработает порядок освобождения от ИПН в подобных случаях. В качестве возможных механизмов рассматриваются предоставление адресной льготы гражданину однократно для четко определенных категорий заемщиков, в том числе с учетом данных Цифровой карты семьи, либо введение количественного ограничения по объему прощения для финансовых организаций.</p>

Еще новости региона